Elaborar un presupuesto realista de mochileo
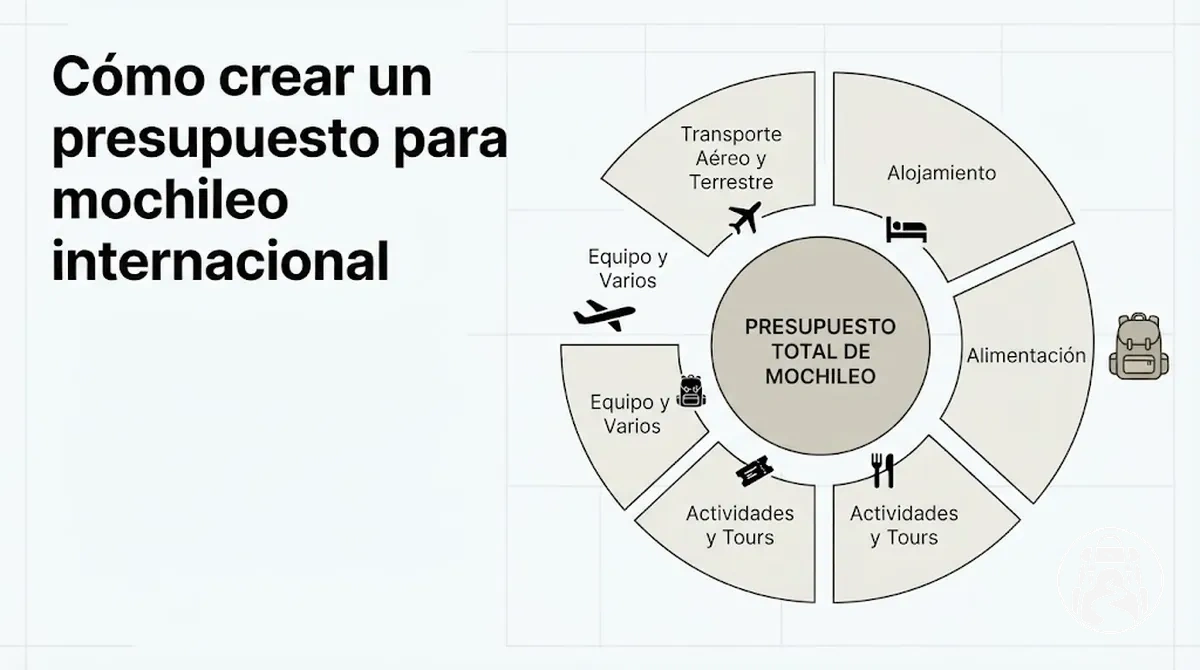
Para elaborar un presupuesto realista de mochileo, define primero el destino o la región, el estilo de viaje y la duración; después estima los costes recurrentes por segmento, suma los costes únicos aplicables y añade una contingencia separada. El total planificado puede expresarse como Σ (coste diario del segmento × días) + costes únicos + contingencia. No existe una cifra diaria universal: el resultado cambia con el nivel de precios, la temporada, el ritmo del recorrido y las decisiones de gasto.
Planificación del coste total
Estimador del presupuesto de mochileo
Introduce tus propios supuestos. Si varios destinos tienen niveles de coste claramente distintos, crea un segmento para cada uno; el estimador no impone precios ni porcentajes universales.
- Costes recurrentes
- 0 u. m.
- Total base
- 0 u. m.
- Total planificado
- 0 u. m.
Fórmula: total base = suma de (coste diario de cada segmento × días) + costes únicos; total planificado = total base + contingencia.
La estimación solo es útil si los supuestos coinciden con el viaje real: destino o región, temporada, estilo de mochileo, duración y ritmo del recorrido. Cuando cambian de forma importante los niveles de precios, conviene separar el viaje en segmentos con sus propios costes recurrentes.
Recalcula las categorías afectadas cuando cambien esos supuestos y conserva la contingencia como una reserva distinta del presupuesto base.
Tabla de contenidos
Establecer supuestos de coste para destino, estilo de mochileo y duración del recorrido
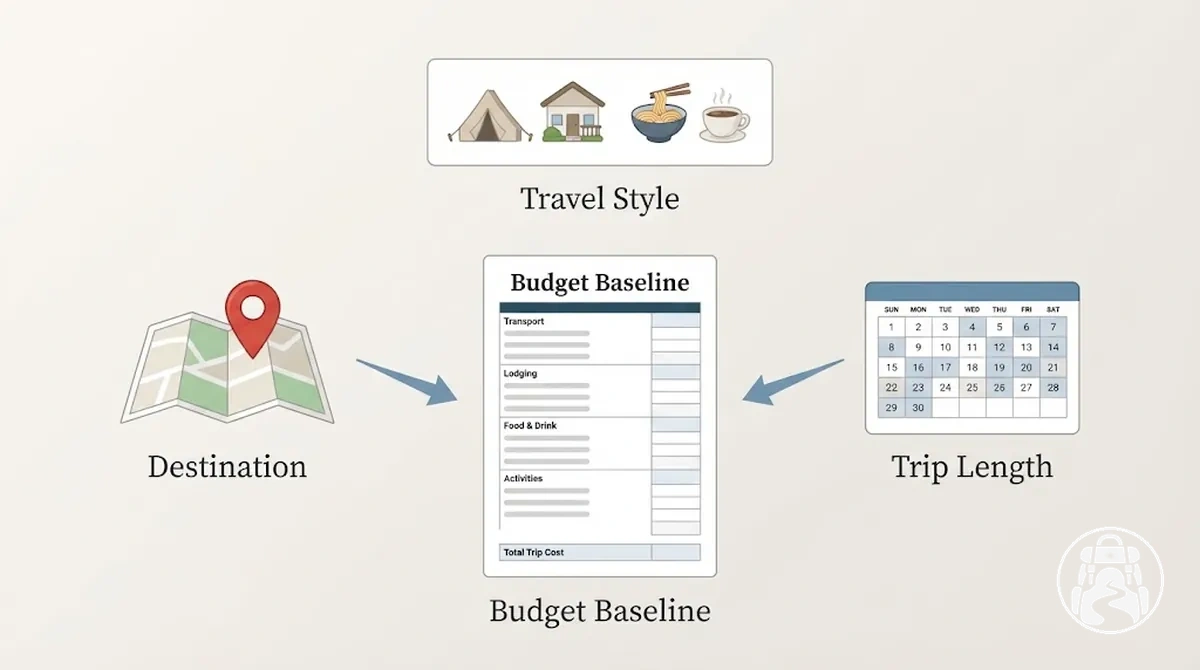
El destino o la región, el estilo de mochileo y la duración del viaje establecen la base del presupuesto antes de estimar cada categoría de coste.
Estos datos definen las condiciones del viaje que influyen en los precios locales, el patrón de gasto y el tiempo durante el que se acumulan los costes recurrentes.
Qué cambia el presupuesto
- Destino o región
- Determina el nivel de precios local, que también puede variar con la temporada. Para compras comparables, un nivel de precios más alto eleva la estimación y uno más bajo la reduce.
- Estilo de mochileo
- El tipo de alojamiento, las opciones de comida y el uso de servicios de pago cambian el patrón de gasto dentro del mismo destino. Decisiones más costosas elevan la base; menos servicios de pago o alternativas más económicas la reducen.
- Duración del viaje
- Controla durante cuántos días se acumulan los costes recurrentes. Con el mismo coste diario, más días aumentan el total recurrente.
- Ritmo del recorrido
- Afecta al presupuesto cuando modifica el número de traslados, la frecuencia de transporte o los días en los que se incurre en esos gastos. Un ritmo con más desplazamientos de pago suele elevar la partida de transporte.
Por ello, los supuestos de destino, estilo de mochileo, duración y ritmo del recorrido deben quedar explícitos antes de calcular las estimaciones por categoría.
Desglosar el presupuesto de mochileo en categorías de coste principales
Un presupuesto de mochileo debe dividirse en categorías de coste principales para que sea más fácil detectar gastos omitidos y dobles contabilizaciones.
Agrupar transporte, alojamiento, comida y costes cotidianos, actividades y costes únicos aplicables permite que la estimación total sea trazable hasta una base de estimación clara.
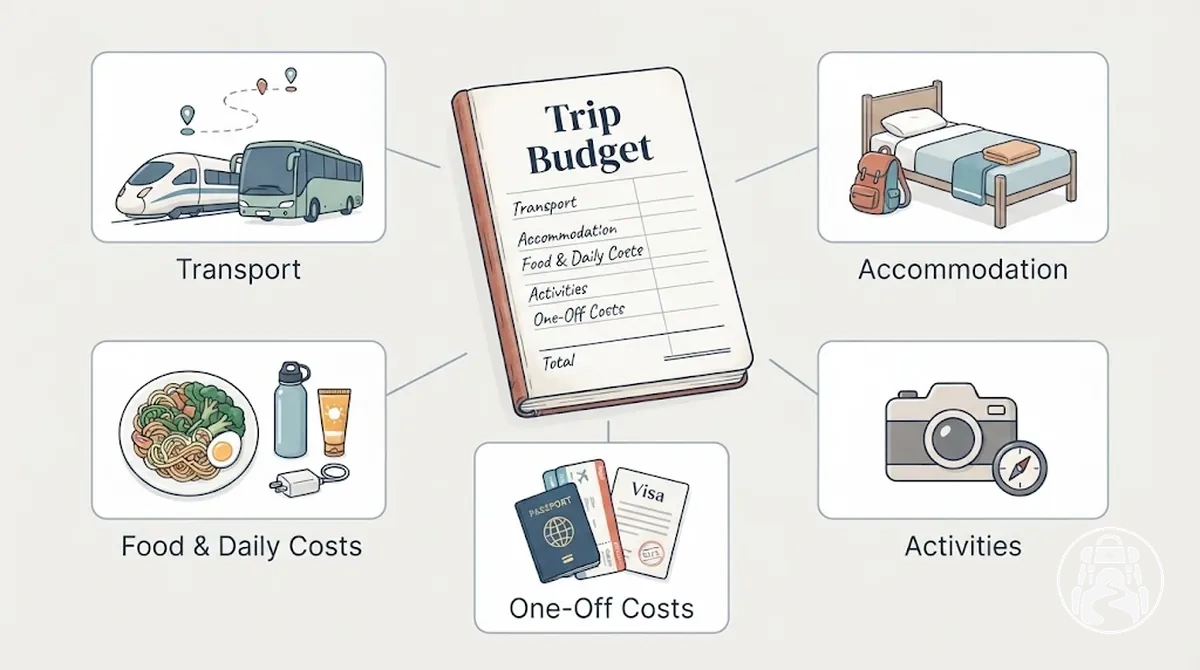
Los costes recurrentes se acumulan mediante gastos repetidos durante el viaje, mientras que los costes únicos se pagan una vez o solo cuando se cumple una condición concreta.
Algunas categorías pueden ser ocasionales o variables en lugar de estrictamente diarias.
La tabla separa cada categoría por patrón de coste y la base utilizada para estimarlo sin asignar porcentajes fijos.
| Categoría de coste | Patrón de coste | Base de estimación |
|---|---|---|
| Transporte | Recurrente o variable por etapa de viaje | Etapas de viaje previstas y tarifas aplicables |
| Alojamiento | Recurrente por noche pagada | Noches pagadas y coste por noche previsto |
| Comida y costes cotidianos | Recurrente diario, semanal u ocasional | Frecuencia prevista y coste unitario local |
| Actividades | Ocasional o condicional | Actividades de pago previstas y tasas aplicables |
| Costes únicos y gastos previos al viaje | Único o específico de una condición | Tasa aplicable o cargo previo al viaje |
Estas categorías de presupuesto de mochileo son agrupaciones de estimación en lugar de asignaciones de porcentaje fijo.
El importe final de cada categoría depende de los gastos que realmente correspondan al viaje; cada coste debe aparecer una sola vez para evitar omisiones y dobles contabilizaciones.
Costes de transporte y alojamiento
Los costes de transporte se estiman sumando el coste previsto de cada etapa de pago; los costes de alojamiento se calculan multiplicando las noches pagadas por el coste previsto por noche.
La imagen compara estas dos bases de cálculo para que las distintas unidades de cantidad queden claras antes de estimar los totales por categoría.
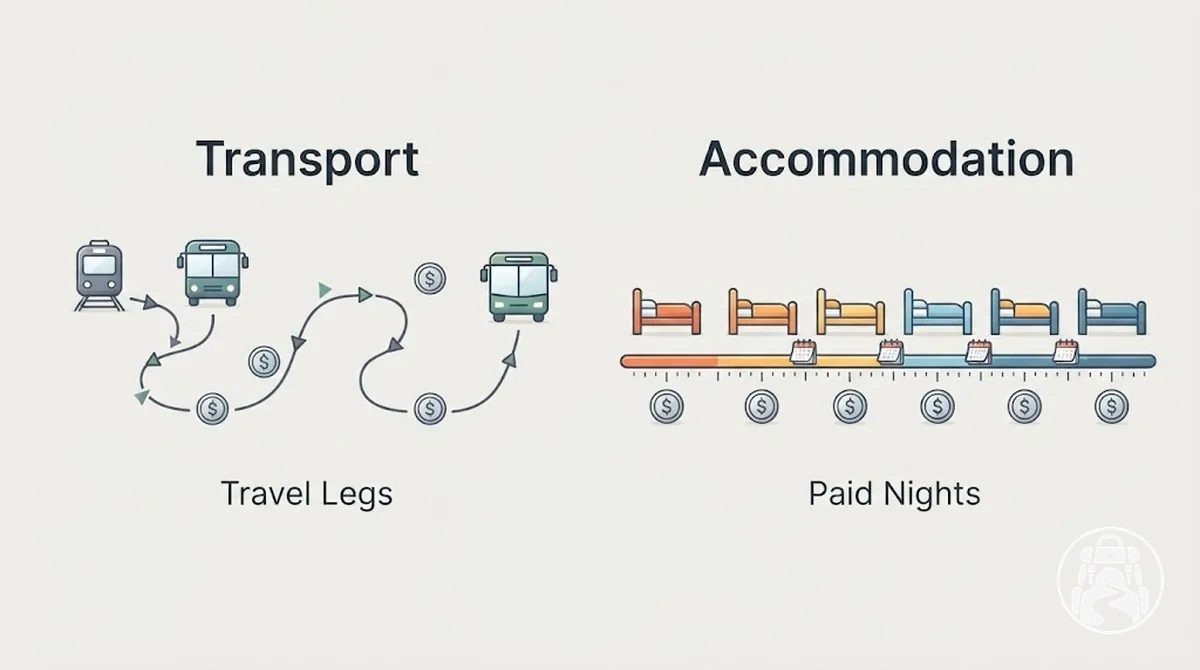
Transporte
- Base de cálculo
- Número de etapas de pago × coste previsto por etapa.
- Qué cambia la cantidad
- El número de traslados que realmente requieren pago.
- Qué cambia el coste unitario
- El nivel de precios del destino, la temporada y las condiciones de la ruta y de la reserva.
- Regla práctica
- Más etapas de pago o un coste más alto por etapa aumentan el total. Presupuesta las etapas concretas previstas en lugar de aplicar un mismo coste de transporte a todo el viaje.
Alojamiento
- Base de cálculo
- Noches pagadas × coste previsto por noche.
- Qué cambia la cantidad
- El número de noches que requieren alojamiento de pago.
- Qué cambia el coste unitario
- El estilo de alojamiento, el nivel de precios del destino, la temporada y las condiciones de reserva.
- Regla práctica
- Más noches pagadas o un coste más alto por noche aumentan el total. Usa un coste por noche que coincida con las condiciones planificadas del viaje.
Comida y gastos cotidianos de viaje
Los gastos de comida y los gastos cotidianos de viaje son gastos recurrentes que se estiman mejor a partir de la frecuencia con que se paga cada artículo y su coste unitario local.
La imagen agrupa los costes rutinarios que pueden acumularse a lo largo de los días de viaje, mientras que la lista separa los artículos por frecuencia de pago para que puedan presupuestarse sin duplicar los costes de transporte o alojamiento.
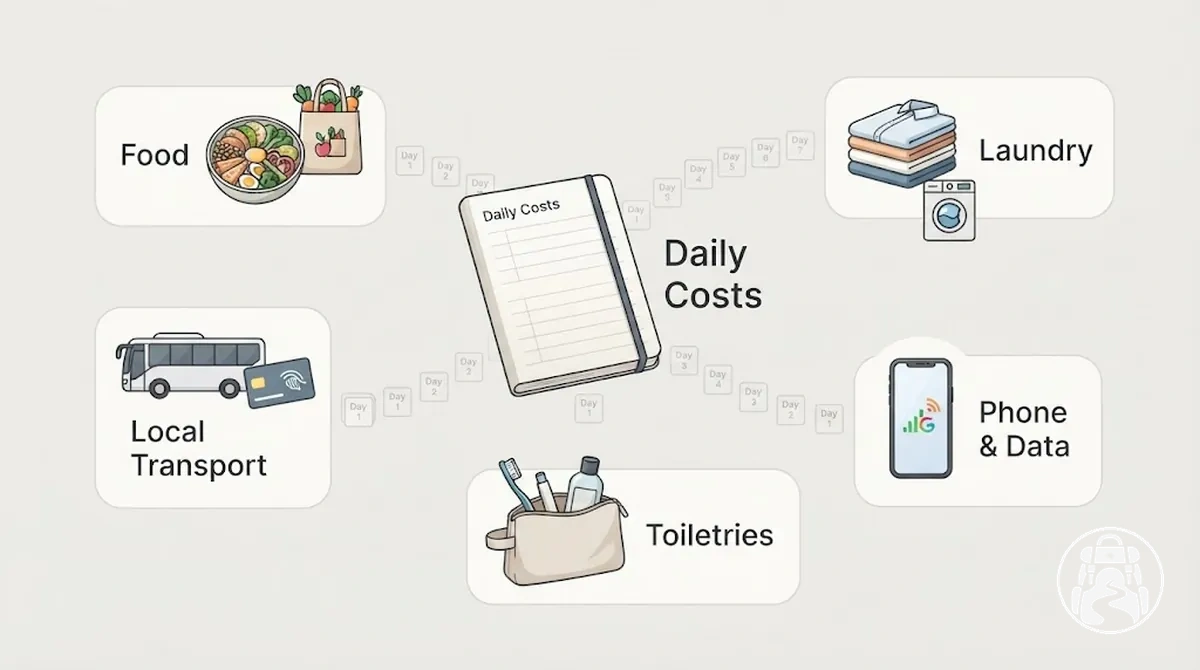
- Comidas y compras de alimentos: Estimar el número de comidas o compras de alimentos previstas cada día o semana y multiplicar esa frecuencia por un coste unitario local realista.
- Transporte local: Incluir los trayectos locales solo cuando no estén ya contabilizados en otra parte, utilizando la frecuencia de viaje prevista y la tarifa local o el coste del abono aplicable.
- Lavandería: Tratar la lavandería como un coste semanal u ocasional según la frecuencia necesaria y el coste unitario local por lavado o servicio.
- Teléfono o datos: Presupuestar el teléfono o los datos según la frecuencia de compra o renovación prevista y el coste unitario local aplicable.
- Artículos de aseo y pequeños esenciales: Incluir las compras de reposición con la frecuencia con que probablemente se produzcan, utilizando costes unitarios locales en lugar de suponer una cantidad fija diaria.
- Gastos discrecionales: Las pequeñas compras opcionales pertenecen a la estimación solo cuando reflejan el patrón de gasto previsto del viajero, indicando la frecuencia y el coste unitario por separado de los gastos esenciales.
El gasto esencial puede repetirse a diario, semanalmente u ocasionalmente según el artículo, mientras que el gasto discrecional depende de decisiones personales y no de una necesidad universal de viaje.
Mantener explícitos la frecuencia y el coste unitario hace que el efecto en el presupuesto diario o semanal sea trazable y ayuda a evitar que los costes rutinarios se contabilicen dos veces.
Actividades, tasas y otros costes únicos
Los costes únicos son gastos irregulares o previos al viaje que deben añadirse por separado del gasto diario recurrente, ya que pueden pagarse una vez, por destino o por actividad.
La imagen agrupa los gastos que se aplican solo cuando un requisito específico o una decisión planificada los genera.
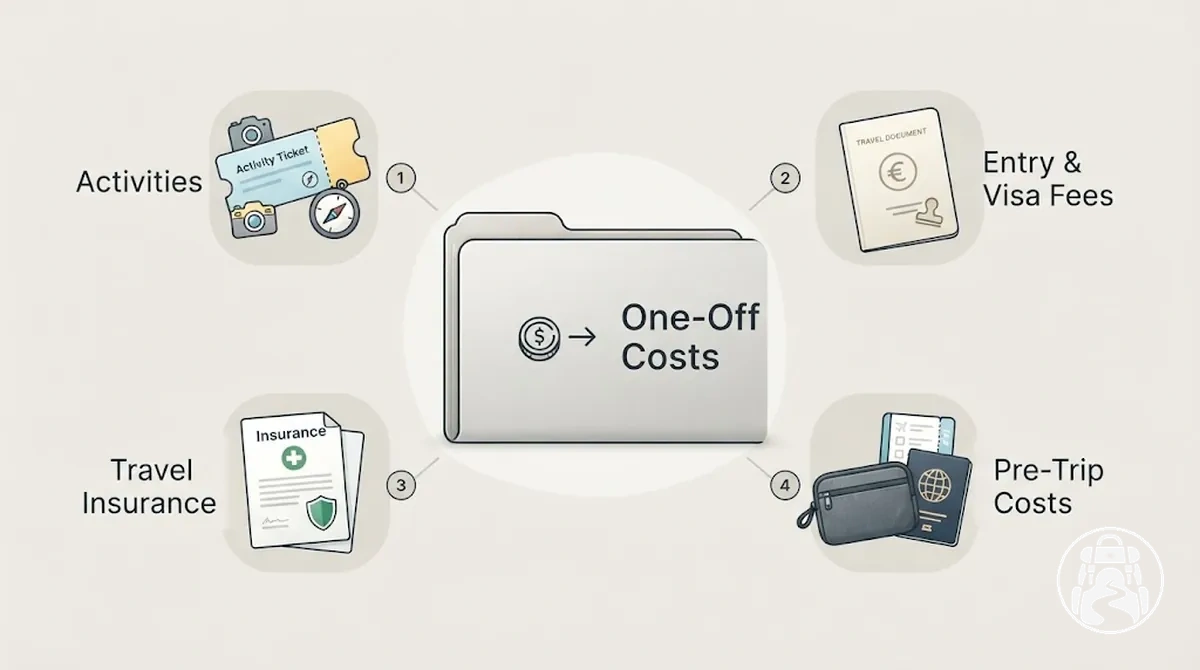
- Actividades: Las excursiones, atracciones o experiencias similares planificadas son opcionales cuando el viajero elige incluirlas y suelen presupuestarse por actividad de pago.
- Tasas de entrada: Las tasas de entrada son obligatorias solo cuando el lugar o la actividad que se visita las cobra, y deben contabilizarse por destino, sitio o actividad aplicable en lugar de como un gasto diario.
- Tasas de visado: Las tasas de visado pueden ser necesarias cuando el destino del viajero y las condiciones de elegibilidad exigen una solicitud de pago. Cuando corresponda, pertenecen al presupuesto como un coste único específico del destino, en lugar de un gasto recurrente.
- Seguro de viaje: El seguro de viaje puede ser obligatorio en determinadas condiciones del viaje o contratarse voluntariamente. Cuando se incluye, su prima se trata como un coste único o del periodo de cobertura, en lugar de un gasto diario universal asumido.
- Costes previos al viaje: Los documentos esenciales, el equipo u otros preparativos deben incluirse solo cuando sean realmente necesarios para el viaje, normalmente como un gasto único previo a la salida en lugar de un coste recurrente.
Los costes únicos obligatorios pertenecen al presupuesto cuando el destino, la actividad o la condición del viaje correspondiente los hace aplicables, mientras que los costes opcionales pertenecen solo cuando el viajero planea incurrir en ellos.
Registrar si cada artículo se aplica una vez, por destino o por actividad mantiene explícito su efecto sobre el total del viaje.
Esta separación evita que los gastos irregulares queden ocultos dentro de una estimación de gasto diario o se asuma que se aplican a todos los viajeros.
Estimar los costes diarios y escalarlos según la duración del viaje
La estimación de un segmento se obtiene multiplicando su coste diario recurrente por el número de días. Si el viaje contiene varios entornos de coste, calcula cada segmento por separado y suma sus subtotales.
El total base es la suma de los costes recurrentes escalados por duración y los costes únicos aplicables; la contingencia se añade después y permanece separada como reserva.
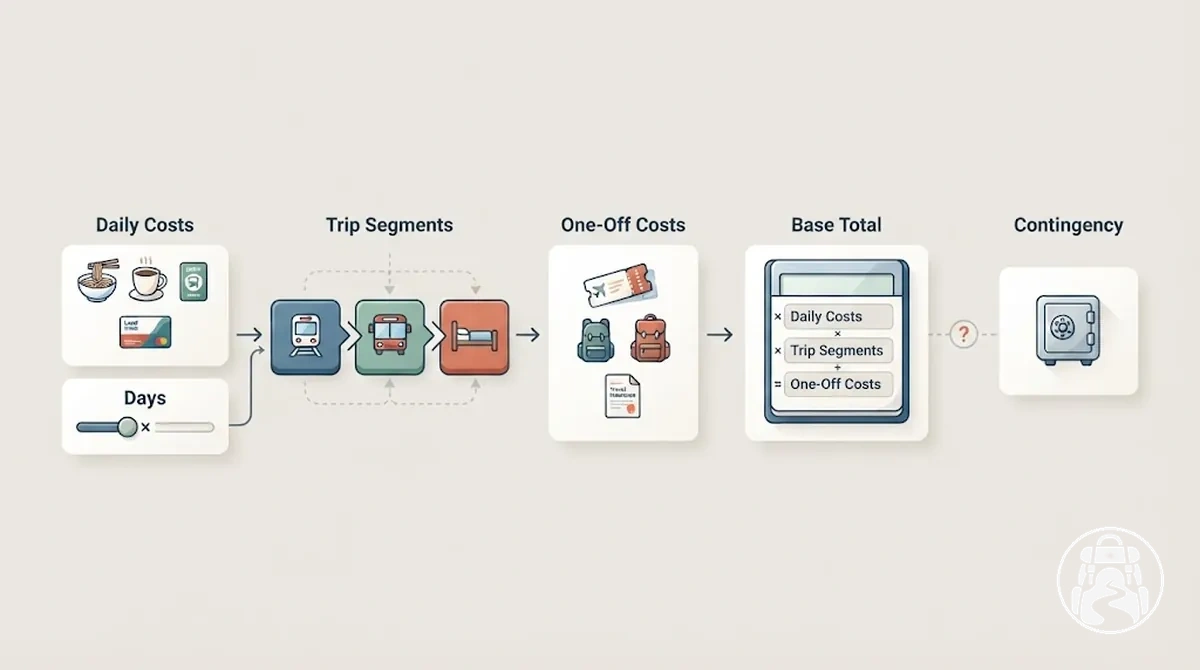
- Establecer los costes diarios recurrentes: Combinar las estimaciones de categorías recurrentes relevantes para cada destino o segmento de viaje para crear una estimación de gasto diario que se ajuste a sus condiciones de viaje.
- Dividir los distintos entornos de coste cuando sea necesario: Utilizar segmentos de viaje separados cuando los destinos o regiones tengan niveles de coste claramente diferentes, en lugar de imponer una única estimación diaria para todo el viaje.
- Multiplicar cada segmento por sus días: Calcular el total de cada segmento como los costes diarios recurrentes multiplicados por el número de días transcurridos en ese segmento.
- Añadir los costes únicos aplicables: Sumar los gastos fijos o irregulares después de los totales de los segmentos para que se incluyan una vez, en lugar de ocultarse dentro de la coste diario.
- Mantener la contingencia separada: Tratar el importe resultante como el total base y mantener la contingencia fuera de él para la siguiente capa de planificación.
Cuándo segmentar
Una media única puede ocultar diferencias relevantes entre destinos. Si los niveles de coste cambian de forma importante, asigna a cada segmento su propio coste diario recurrente y número de días y suma después los subtotales.
Cuándo recalcular
La temporada, las variaciones del tipo de cambio y las decisiones del viajero pueden cambiar los precios o el patrón de gasto. Recalcula los segmentos afectados cuando cambien esos supuestos; el primer resultado es una estimación, no un coste exacto.
Control de duplicados
Antes de aceptar el total base, comprueba que ningún gasto se haya incluido dentro del coste diario y vuelva a aparecer como coste único.
Añadir un presupuesto de contingencia para costes de viaje imprevistos
Un presupuesto de contingencia es una reserva separada para costes imprevistos verosímiles que no forman parte del gasto planificado rutinario.
La contingencia protege contra la incertidumbre, mientras que las mejoras opcionales, el entretenimiento normal y otros gastos discrecionales pertenecen a las categorías planificadas, no a la reserva.
Reserva más amplia
Es más útil cuando una incidencia plausible puede generar varios cargos adicionales, las alternativas de última hora son costosas o el acceso a fondos de respaldo es limitado.
Reserva más ajustada
Puede ser suficiente cuando la exposición a incidencias es menor y existe acceso fiable y rápido a fondos separados para afrontar un imprevisto.
Los criterios siguientes relacionan fuentes comunes de incertidumbre con su posible impacto financiero y la implicación resultante para el tamaño del colchón.
- Incidencias en el transporte: Una conexión cancelada, perdida o modificada puede generar costes adicionales de transporte o reservas de última hora, por lo que una reserva mayor resulta más relevante cuando el itinerario ofrece pocas alternativas.
- Noches extra imprevistas: Los retrasos o cambios de itinerario pueden añadir costes de alojamiento y gastos cotidianos durante días adicionales, lo que hace que una reserva mayor sea más relevante cuando la flexibilidad del itinerario es limitada.
- Compras de reposición: Los artículos esenciales perdidos, dañados o inutilizables pueden requerir una compra de reposición no planificada, por lo que la reserva debe reflejar la importancia práctica y la dificultad de reemplazo de las pertenencias esenciales.
- Variaciones del tipo de cambio: Un cambio del tipo de cambio puede encarecer, en la moneda de referencia del viajero, los gastos en moneda extranjera que todavía no se han pagado. Ese riesgo puede justificar un colchón mayor cuando queda por delante una parte importante del gasto.
- Acceso a fondos de respaldo: El acceso limitado a fondos de respaldo aumenta la importancia de mantener más dinero disponible dentro de la reserva de viaje, mientras que el acceso fiable a fondos separados puede reducir la cantidad que debe permanecer dentro del propio presupuesto del viaje.
El tamaño de la contingencia debe ajustarse al riesgo de incidencias, al coste posible de resolverlas, a las condiciones del viaje y al acceso a fondos de respaldo, en lugar de seguir un porcentaje universal.
La reserva se mantiene separada del presupuesto base y debe utilizarse para costes realmente imprevistos, no para compras discrecionales rutinarias.
Verificar si el presupuesto total es realista para el viaje planificado
Un presupuesto total es realista solo si es coherente con los supuestos del viaje, los costes diarios, la duración, la cobertura de categorías, el ritmo del recorrido y el tratamiento de la contingencia.
Ajustarse a un límite de gasto preferido no hace por sí mismo que la estimación sea plausible; los supuestos y factores de coste que sustentan el cálculo deben respaldar el total final.
Utilizar las siguientes comprobaciones para examinar fuentes distintas de error presupuestario.
Cuando una comprobación falle, rastrear la diferencia hasta el supuesto o el factor de coste correspondiente y ajustar esa entrada en lugar de cambiar el total sin explicación.
Comprobación de realismo
- Supuestos de destino y estilo de viaje: Verificar que el destino, la temporada, el estilo de viaje, los precios actuales, los supuestos de tipo de cambio y otras condiciones de viaje relevantes siguen coincidiendo con el viaje planificado. Si un supuesto está desactualizado o ya no es plausible, volver a verificar los costes diarios afectados antes de considerar el total fiable para planificar.
- Duración del viaje: Verificar que los costes diarios recurrentes se aplicaron al número correcto de días para cada segmento de viaje correspondiente. Si la duración es incorrecta, el total de ese segmento está subestimado o sobrestimado.
- Costes únicos: Verificar que cada coste único aplicable se incluyó una vez y solo una vez. Si falta un gasto fijo o se repite, el presupuesto total contiene una omisión o una doble contabilización.
- Cobertura de categorías principales: Verificar que el presupuesto contabiliza los costes principales que realmente se aplican al viaje sin añadir el mismo gasto en varias categorías. Una comprobación fallida identifica una categoría omitida o un factor de coste duplicado.
- Ritmo del recorrido y frecuencia de transporte: Verificar que el número planificado de traslados es compatible con la frecuencia de transporte supuesta en el presupuesto. Si el itinerario requiere más viajes de pago de los estimados, los costes de transporte deben revisarse.
- Separación de la contingencia: Verificar que la contingencia permanece separada del gasto planificado y no se utiliza para hacer que un presupuesto base subestimado parezca viable. Si los gastos rutinarios dependen de la reserva, esos gastos pertenecen a las categorías planificadas.
Una comprobación de realismo fallida no significa automáticamente que todo el presupuesto sea inutilizable; identifica el supuesto, el cálculo, la omisión o el factor de coste específicos que necesitan corrección.
El importe final es plausible solo después de que esas incoherencias específicas del viaje se hayan resuelto.
Reducir un presupuesto que supera el límite ajustando las categorías de mayor impacto
Protege
Mantén intactos los costes fijos, los costes obligatorios y la contingencia. Sepáralos de las partidas flexibles antes de intentar reducir el total.
Prioriza
Ajusta primero una partida flexible con impacto alto: alojamiento, frecuencia o modo de transporte, comida y gasto discrecional, actividades de pago o ritmo del viaje, según cuál reduzca más el total sin volver irrealista el plan.
Mide
Prueba una variable cada vez y recalcula. Así puedes atribuir el ahorro al cambio concreto y decidir si basta o si debes pasar a la siguiente palanca flexible.
- Clasificar las contribuciones por categoría: Identificar qué categorías representan las mayores partes del total que supera el presupuesto para considerar primero los factores de coste más grandes, en lugar de asumir que una categoría concreta es siempre el problema principal.
- Separar los costes fijos de los flexibles: Marcar los costes fijos y los costes obligatorios que no pueden reducirse razonablemente en las condiciones actuales del viaje, y centrarse entonces en los costes flexibles que pueden ajustarse sin eliminar gastos necesarios ni la contingencia.
- Cambiar una variable de alto impacto: Probar un supuesto ajustable, como una tarifa de alojamiento más baja, una frecuencia de transporte reducida, un supuesto de modo de transporte diferente, un gasto discrecional menor, menos actividades de pago o un ritmo de viaje más lento cuando ese cambio se ajuste al viaje.
- Recalcular el total: Aplicar solo ese cambio y recalcular la categoría afectada y el presupuesto general. El ajuste es útil solo cuando el supuesto revisado produce una reducción medible en el total.
- Detenerse o repetir: Si el total revisado ahora se ajusta al límite con supuestos realistas, mantener el cambio y detenerse. Si el plan sigue superando el presupuesto, volver al siguiente factor de coste flexible de mayor impacto y repetir la misma prueba de una variable.
Recalcular tras cada ajuste impide que varios cambios simultáneos oculten qué factor de coste produjo el ahorro.
Si los cambios realistas en los costes flexibles siguen sin ajustar el plan a su límite, el presupuesto sigue superando el objetivo en lugar de volverse viable ignorando los costes obligatorios o eliminando la contingencia.
Errores comunes del presupuesto de mochileo que conviene evitar
Los errores del presupuesto de mochileo suelen deberse a supuestos débiles, costes omitidos, dobles contabilizaciones o comparaciones desactualizadas, más que a un único error de gasto universal.
Esta sección cubre los errores de estimación que cambian directamente el total del presupuesto o su utilidad, no los errores generales de mochileo, equipaje o senderismo.
Cada error que se indica a continuación relaciona el error con su consecuencia probable, una señal de reconocimiento y una corrección práctica.
El objetivo es identificar qué supuesto o decisión contable está haciendo la estimación menos fiable sin repetir el método completo de elaboración del presupuesto.
- Usar un coste diario poco realista en todas partes: Aplicar la misma coste diario en destinos con niveles de coste diferentes puede subestimar o sobrestimar el total. La señal de advertencia es un único supuesto que abarca destinos o estilos de viaje con diferencias de coste importantes; la corrección es utilizar costes diarios específicos del destino o segmento cuando las condiciones difieren.
- Omitir costes únicos aplicables: Los costes omitidos, como las tasas correspondientes u otros gastos fijos del viaje, hacen que el total sea artificialmente bajo. Si un gasto único obligatorio o planificado no aparece en ningún sitio de la estimación, la corrección es añadirlo una vez en la categoría de coste único adecuada.
- Contabilizar dos veces u omitir categorías: Registrar el mismo gasto en más de una categoría sobrestima el presupuesto, mientras que omitir una categoría aplicable lo subestima. Una duplicación o un desfase inexplicado entre las estimaciones de las categorías es la señal de reconocimiento; la corrección es asignar cada gasto a un solo lugar e incluir cada categoría relevante una vez.
- Ignorar la duración del viaje o el ritmo del recorrido: Los costes diarios aplicados al número incorrecto de días distorsionan el total del viaje, mientras que un ritmo del recorrido más rápido puede aumentar la frecuencia de transporte y los costes relacionados. Si el presupuesto no coincide con la duración del viaje planificada o el número de traslados, la corrección es recalcular los costes afectados utilizando los supuestos reales del viaje.
- Confiar en supuestos excesivamente optimistas: Suponer un gasto inusualmente bajo en alojamiento, transporte, comida o gasto discrecional sin ajustar esos valores al viaje planificado puede hacer que la estimación sea menos fiable. Un presupuesto que depende de varios precios en el mejor de los casos es una señal de reconocimiento; la corrección es sustituir esos supuestos por valores que se ajusten al destino, la temporada y el estilo de viaje que se está planificando.
- No separar la contingencia: Tratar la contingencia como un gasto ordinario o utilizarla para cubrir costes planificados conocidos oculta si el presupuesto base está completo. Si los gastos previstos dependen de la reserva, la corrección es trasladar esos costes planificados a las categorías base y mantener la contingencia separada para costes imprevistos verosímiles.
- Copiar un presupuesto desactualizado sin verificar sus supuestos: Un presupuesto desactualizado o una comparación anecdótica puede que ya no coincida con los precios actuales, las condiciones del tipo de cambio, la duración del viaje, el ritmo del recorrido o el estilo de viaje. Si las condiciones de origen difieren del viaje planificado, la corrección es utilizar la comparación solo como contexto y volver a verificar los supuestos subyacentes con respecto a las condiciones actuales del viaje.