بناء ميزانية واقعية للسفر بحقيبة الظهر
لإعداد ميزانية واقعية لرحلة بحقيبة الظهر، حدّد الوجهة وأيام السفر وليالي الإقامة وأسلوب الإنفاق، ثم احسب النفقات المتكررة وتكاليف النقل والرسوم والأنشطة المطبقة مرة واحدة. إجمالي الميزانية = إجمالي التكاليف المخططة + الاحتياطي المنفصل، مع مراجعة الأسعار المناسبة لكل وجهة ومقارنة الناتج بالمبلغ المتاح.
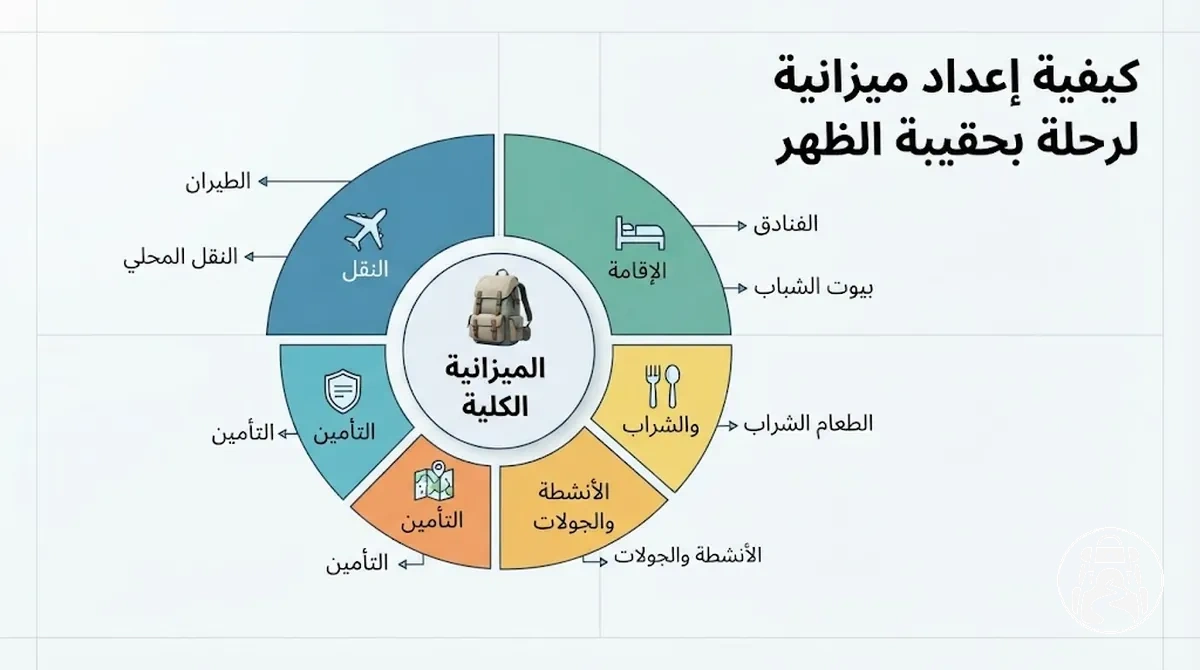
احسب ميزانية رحلتك بحقيبة الظهر
أدخل أيام الرحلة وليالي الإقامة والمبالغ التي تتوقع إنفاقها لحساب التكاليف الأساسية والاحتياطي والإجمالي. استخدم العملة نفسها في جميع الخانات؛ لا تجري هذه الحاسبة تحويلًا لأسعار الصرف.
- الإنفاق اليومي طوال الرحلة
- —
- الإقامة طوال الرحلة
- —
- إجمالي التكاليف المخططة
- —
- احتياطي الطوارئ
- —
- إجمالي الميزانية مع الاحتياطي
- —
طريقة الحساب: (أيام السفر × المصروف اليومي) + (الليالي المدفوعة × سعر الليلة) + النقل بين الوجهات + التكاليف لمرة واحدة + الاحتياطي. إذا اختلف مستوى الأسعار بين الوجهات، احسب كل جزء على حدة واجمع نتائجه، ثم أضف التكاليف المشتركة والاحتياطي مرة واحدة. تطابق الناتج مع حد الإنفاق لا يثبت وحده واقعية الأسعار.
النتيجة تقدير يعتمد على افتراضات الرحلة، لا سعرًا ثابتًا لكل مسافر. قد تغيّر الوجهة والموسم ووتيرة التنقل وأسلوب السفر وسعر الصرف التكاليف، لذلك تُراجع الافتراضات وتُعدّل فئات الميزانية كلما تغيّرت الخطة.
جدول المحتويات
تحديد افتراضات التكلفة للوجهة وأسلوب السفر وطول الرحلة
الوجهة أو المنطقة، وأسلوب السفر، وطول الرحلة تحدد خط الأساس للميزانية قبل تقدير فئات التكلفة الفردية.
تحدد هذه المدخلات التخطيطية الثلاثة ظروف الرحلة التي تشكل الأسعار المحلية وأنماط الإنفاق ومدة التكاليف المتكررة.
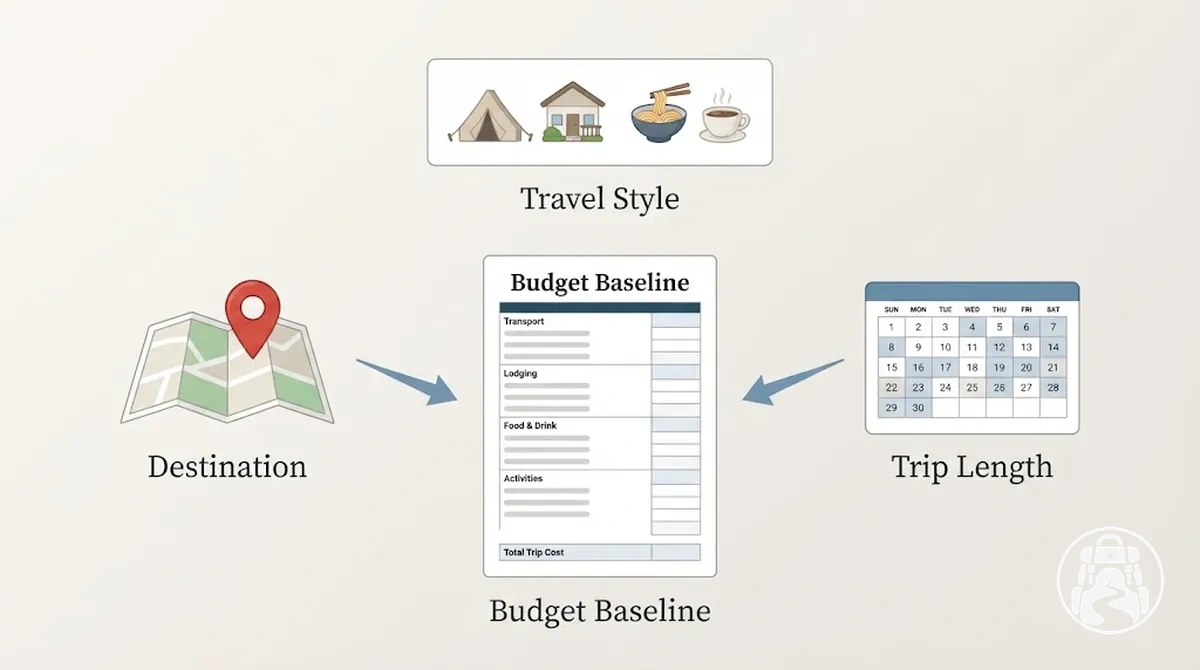
تغير الوجهة أو المنطقة مستوى التكلفة المحلية المطبق على المشتريات التي تتم هناك، بينما يغير أسلوب السفر شدة الإنفاق من خلال خيارات مثل نمط الإقامة واختيارات الطعام والإنفاق الاختياري.
يغير طول الرحلة عدد الأيام التي يمكن أن تتراكم فيها النفقات المتكررة، لذا فإن افتراضات الإنفاق المتشابهة تنتج إجماليًا أعلى عندما تنطبق على أيام أكثر.
تفصل قائمة المعايير كل مدخل تخطيطي عن الشرط الذي يغيره وما ينتج عنه من تأثير على الميزانية.
- الوجهة أو المنطقة: تختلف مستويات الأسعار المحلية بين الأماكن ويمكن أن تتغير مع ظروف الرحلة مثل الموسم. يرفع مستوى التكلفة المحلية الأعلى التقدير للمشتريات المماثلة، بينما يخفض مستوى التكلفة الأقل هذا الأساس.
- أسلوب السفر: يغير نمط الإقامة واختيارات الطعام واستخدام الخدمات المدفوعة نمط الإنفاق داخل الوجهة نفسها. ترفع الخيارات الأكثر إنفاقًا خط الأساس للميزانية، بينما تقلله الخيارات المدفوعة الأقل أو الأقل تكلفة.
- طول الرحلة: يتحكم عدد أيام السفر في مدة تراكم التكاليف المتكررة. تزيد الأيام الإضافية من الإجمالي المخصص للنفقات المتكررة عندما تظل الافتراضات اليومية الأساسية كما هي.
يؤثر إيقاع السفر على التقدير فقط حيث يتغير عدد التنقلات أو تكرار النقل أو نمط أيام السفر المدفوعة في الإنفاق المرتبط بالنقل ضمن نفس طول الرحلة.
لذا يجب أن تكون الوجهة وأسلوب السفر وطول الرحلة وافتراضات إيقاع السفر ذات الصلة واضحة قبل حساب تقديرات الفئات.
تقسيم ميزانية السفر بحقيبة الظهر إلى فئات التكلفة الرئيسية
ينبغي تقسيم ميزانية السفر بحقيبة الظهر إلى فئات تكلفة رئيسية لتسهيل اكتشاف النفقات المفقودة والازدواج في العد.
كما أن تجميع تكاليف النقل والإقامة والطعام والتكاليف اليومية والأنشطة وتكاليف لمرة واحدة المطبقة يجعل التقدير الإجمالي قابلاً للتتبع إلى أساس تقدير واضح.
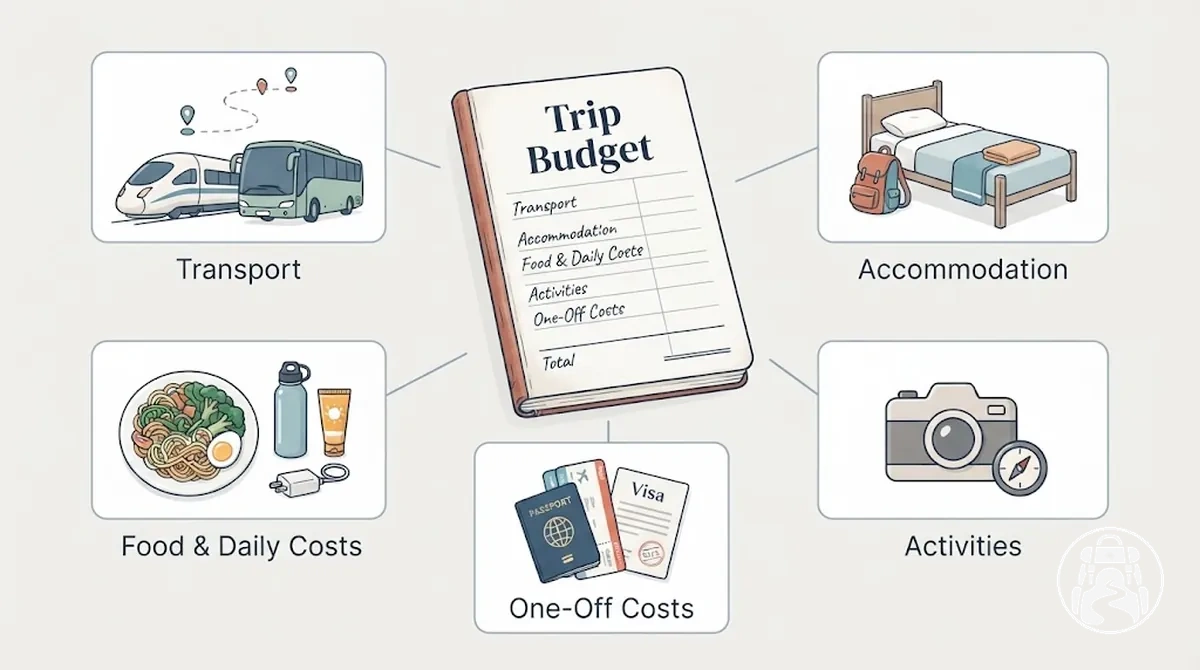
تتراكم التكاليف المتكررة من خلال الإنفاق المتكرر أثناء الرحلة، بينما تُدفع التكاليف لمرة واحدة مرة واحدة أو فقط عند توفر شرط معين.
يمكن أن تكون بعض الفئات عرضية أو متغيرة بدلاً من أن تكون يومية بشكل صارم.
يفصل الجدول كل فئة حسب نمط التكلفة والأساس المستخدم لتقديرها دون تخصيص نسب مئوية ثابتة.
| فئة التكلفة | نمط التكلفة | أساس التقدير |
|---|---|---|
| النقل | متكررة أو متغيرة حسب مرحلة السفر | مراحل السفر المتوقعة والأسعار المطبقة |
| الإقامة | متكررة حسب الليلة المدفوعة | الليالي المدفوعة ومتوسط السعر الليلي المتوقع |
| الطعام والتكاليف اليومية | متكررة يوميًا أو أسبوعيًا أو عرضيًا | التكرار المتوقع وتكلفة الوحدة المحلية |
| الأنشطة | عرضية أو مشروطة | الأنشطة المدفوعة المخطط لها والرسوم المطبقة |
| الرسوم لمرة واحدة وتكاليف ما قبل الرحلة | لمرة واحدة أو خاصة بشرط | الرسوم المطبقة أو التكلفة قبل الرحلة |
فئات ميزانية السفر بحقيبة الظهر هذه هي فئات لتنظيم التقديرات وليست تخصيصات بنسب مئوية ثابتة.
تعتمد مبالغها النهائية على النفقات المطبقة على الرحلة، لذا يجب أن تحتوي كل فئة فقط على تكاليف لم تُحتسب بالفعل في مكان آخر.
تكاليف النقل والإقامة
تُقدر تكاليف النقل بناءً على مراحل السفر الضرورية والأجرة المتوقعة لكل مرحلة، بينما تُقدر تكاليف الإقامة بناءً على الليالي المدفوعة مضروبة في متوسط السعر الليلي المتوقع.
تقارن الصورة بين أساسي الحساب هذين لتوضيح وحدات الكمية المختلفة قبل تقدير إجماليات الفئات.
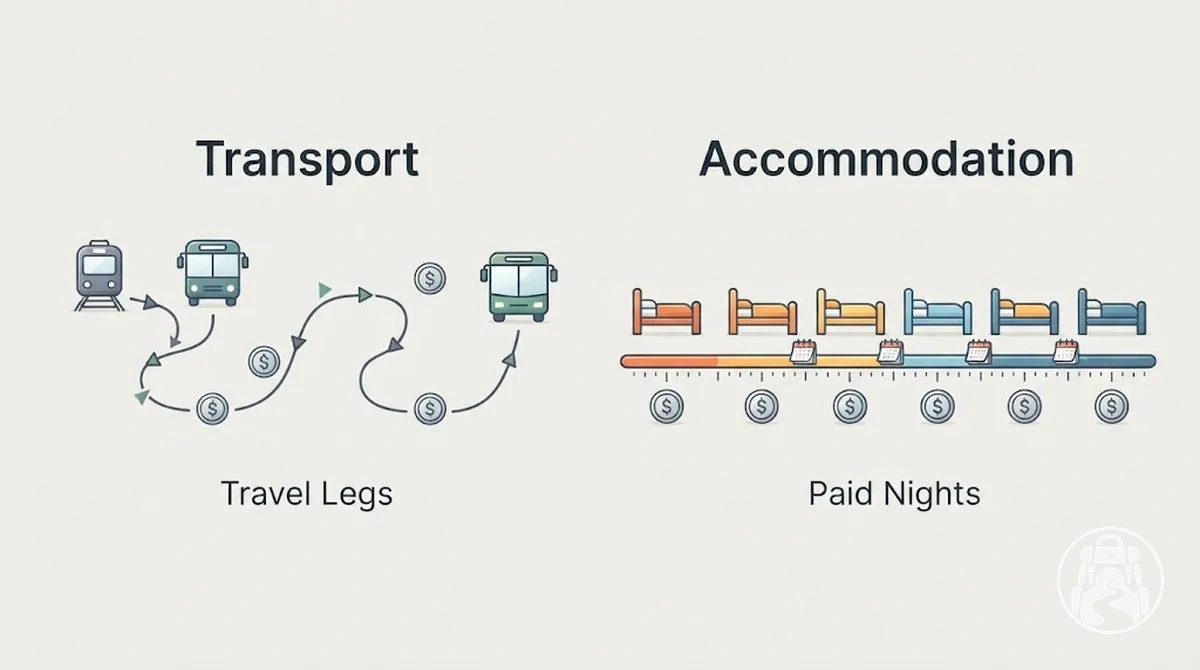
- النقل: استخدم عدد مراحل السفر المطلوبة كالكمية والأجرة المتوقعة لكل مرحلة كتكلفة الوحدة. يمكن لمستوى أسعار الوجهة وعدد التنقلات والموسم وظروف الطريق وظروف الحجز أن تغير تقدير النقل الناتج.
- الإقامة: استخدم الليالي المدفوعة كالكمية ومتوسط السعر الليلي المتوقع كتكلفة الوحدة. يمكن لمستوى أسعار الوجهة والموسم وظروف الحجز وأسلوب الإقامة أن تغير تقدير الإقامة الناتج.
ترتفع تكاليف النقل عندما تحتوي الرحلة على مراحل سفر مدفوعة أكثر أو عندما تكون الأجرة المتوقعة لتلك المراحل أعلى.
يغير عدد التنقلات الكمية التي تُوضع لها الميزانية، بينما يمكن لمستوى أسعار الوجهة والموسم وظروف الطريق وظروف الحجز أن تغير افتراض الأجرة.
احسب تكلفة النقل بين الوجهات بجمع أجرة كل مرحلة مدفوعة؛ ولا تفترض أجرة موحدة إذا اختلفت أسعار المراحل. أدرج النقل المحلي في النفقات اليومية أو في فئة النقل، وليس في الاثنين معًا.
ترتفع تكاليف الإقامة مع زيادة الليالي المدفوعة أو ارتفاع متوسط السعر الليلي.
يمكن لأسلوب الإقامة ومستوى أسعار الوجهة والموسم وظروف الحجز أن تغير افتراض متوسط السعر الليلي حتى عندما يظل طول الرحلة كما هو.
احسب الإقامة = عدد الليالي المدفوعة × متوسط تكلفة الليلة، على أساس الأسعار المناسبة للوجهة والموسم وأسلوب الإقامة. قد يختلف عدد الليالي المدفوعة عن عدد أيام الرحلة، فلا تستخدم أحدهما بديلًا عن الآخر.
تكاليف الطعام ومصاريف السفر اليومية
تكاليف الطعام ومصاريف السفر اليومية هي نفقات متكررة يُفضل تقديرها بناءً على عدد مرات دفع كل بند وتكلفة وحدته المحلية.
تجمع الصورة التكاليف الروتينية التي يمكن أن تتراكم عبر أيام السفر، بينما تفصل القائمة البنود حسب تكرار الدفع بحيث يمكن وضع ميزانيتها دون ازدواج مع تكاليف النقل أو الإقامة.
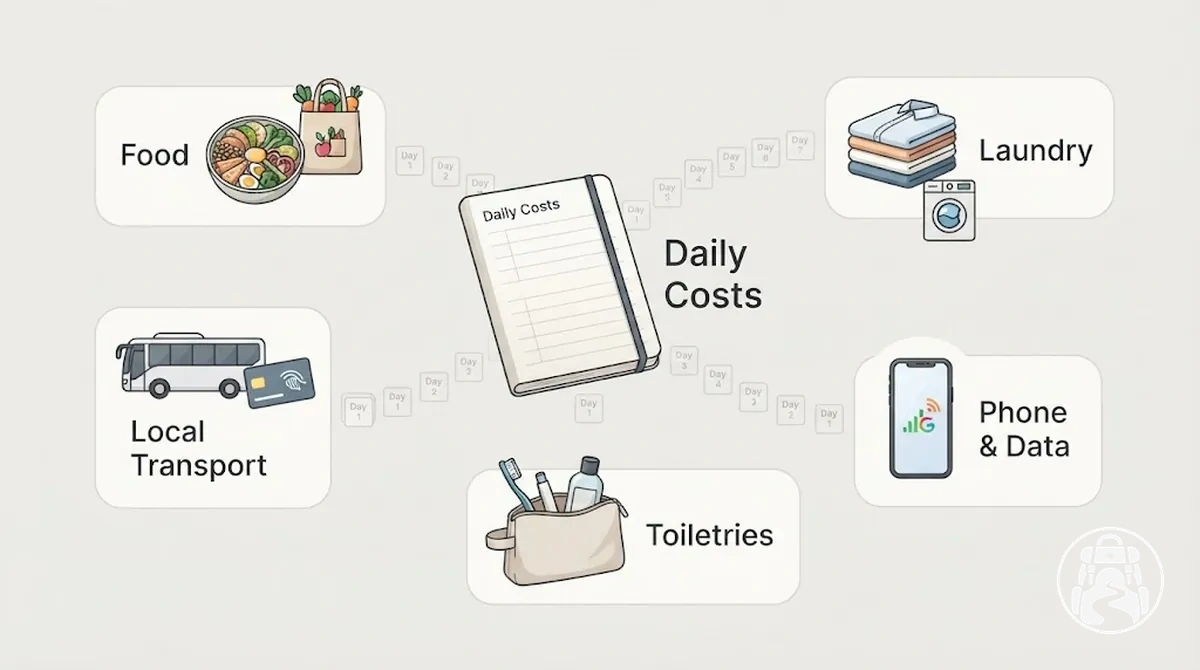
- الوجبات والبقالة: قدّر عدد الوجبات أو مشتريات البقالة المتوقعة يوميًا أو أسبوعيًا واضرب هذا التكرار في تكلفة وحدة محلية واقعية.
- النقل المحلي: أدرج الرحلات المحلية فقط عندما لا تكون محتسبة بالفعل في مكان آخر، مستخدمًا تكرار الرحلة المتوقع والأجرة المحلية المطبقة أو تكلفة الاشتراك.
- الغسيل: تعامل مع الغسيل كتكلفة أسبوعية أو عرضية بناءً على عدد مرات الحاجة إليه وتكلفة الوحدة المحلية لكل غسلة أو خدمة.
- الهاتف أو البيانات: خصص ميزانية للهاتف أو البيانات وفقًا لتكرار الشراء أو التجديد المتوقع وتكلفة الوحدة المحلية المطبقة.
- مستلزمات النظافة والضروريات الصغيرة: أدرج مشتريات الاستبدال بالتكرار الذي يحتمل حدوثها، مستخدمًا تكاليف الوحدة المحلية بدلاً من افتراض مبلغ يومي ثابت.
- الإنفاق الاختياري: تنتمي المشتريات الصغيرة الاختيارية إلى التقدير فقط عندما تعكس نمط الإنفاق المتوقع للمسافر، مع ذكر التكرار وتكلفة الوحدة بشكل منفصل عن النفقات الأساسية.
قد يتكرر الإنفاق الأساسي يوميًا أو أسبوعيًا أو عرضيًا حسب البند، بينما الإنفاق الاختياري مشروط بخيارات شخصية وليس بحاجة سفر عالمية.
إبقاء التكرار وتكلفة الوحدة واضحين يجعل تأثير الميزانية اليومية أو الأسبوعية قابلاً للتتبع ويساعد في منع احتساب التكاليف الروتينية مرتين.
الأنشطة والرسوم والتكاليف الأخرى لمرة واحدة
التكاليف لمرة واحدة هي نفقات غير منتظمة أو نفقات ما قبل الرحلة ينبغي إضافتها بشكل منفصل عن الإنفاق اليومي المتكرر لأنها قد تُدفع مرة واحدة أو لكل وجهة أو لكل نشاط.
تجمع الصورة النفقات التي تنطبق فقط عندما تقتضيها ظروف الرحلة أو يختارها المسافر.
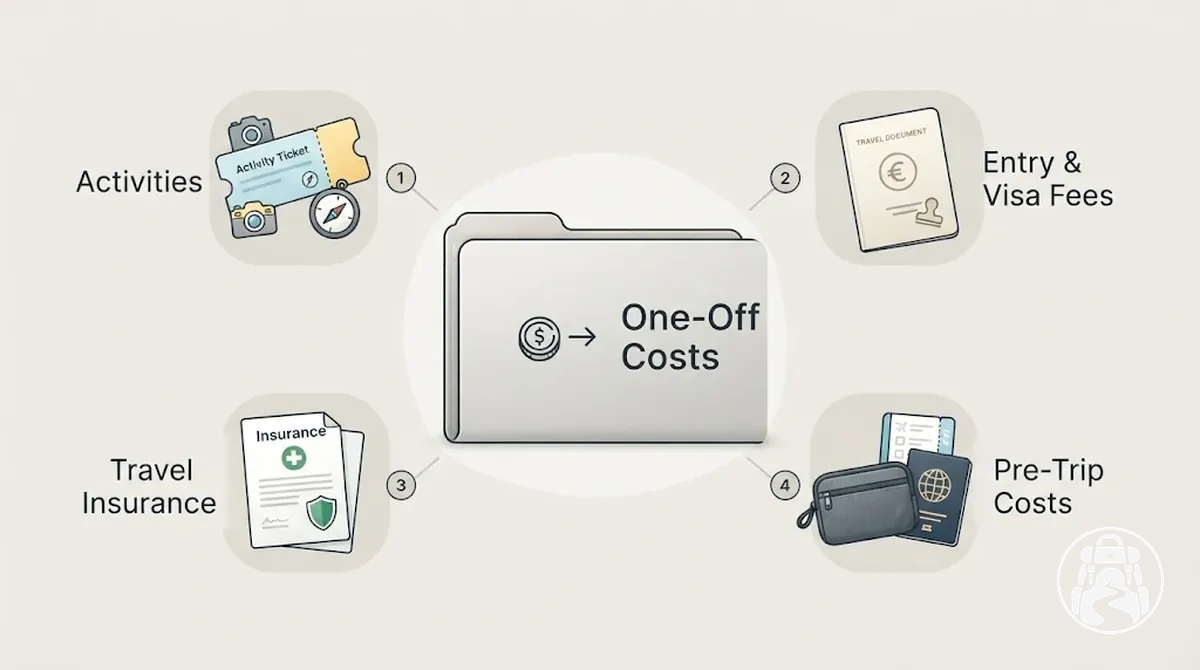
- الأنشطة: الجولات المخطط لها أو المعالم السياحية أو التجارب المماثلة اختيارية عندما يختار المسافر تضمينها، وتُوضع ميزانيتها عادةً لكل نشاط مدفوع.
- رسوم الدخول: رسوم الدخول مطلوبة فقط عندما يفرضها مكان أو نشاط تتم زيارته، لذا ينبغي احتسابها لكل وجهة أو موقع أو نشاط مطبق بدلاً من اعتبارها نفقة يومية.
- رسوم التأشيرة: قد تكون رسوم التأشيرة مطلوبة عندما تتطلب وجهة المسافر وشروط الأهلية تقديم طلب مدفوع. عندما تنطبق، فإنها تندرج في الميزانية كتكلفة لمرة واحدة خاصة بالوجهة بدلاً من إنفاق متكرر.
- تأمين السفر: قد يكون تأمين السفر مطلوبًا في ظل ظروف رحلة معينة أو يتم اختياره طواعية. عند تضمينه، يُعتبر قسطه تكلفة لمرة واحدة أو تكلفة فترة تغطية بدلاً من نفقة يومية عالمية مفترضة.
- تكاليف ما قبل الرحلة: ينبغي تضمين المستندات الأساسية أو المعدات أو التحضيرات الأخرى فقط عندما تكون مطلوبة فعليًا للرحلة، عادةً كنفقة واحدة قبل المغادرة بدلاً من تكلفة متكررة.
تنتمي التكاليف لمرة واحدة المطلوبة إلى الميزانية عندما تجعلها الوجهة أو النشاط أو شرط الرحلة ذو الصلة قابلة للتطبيق، بينما تنتمي التكاليف الاختيارية فقط عندما يخطط المسافر لتحملها.
تسجيل ما إذا كان كل بند ينطبق مرة واحدة أو لكل وجهة أو لكل نشاط يبقي تأثيره على إجمالي الرحلة واضحًا.
يمنع هذا الفصل إخفاء النفقات غير المنتظمة داخل تقدير الإنفاق اليومي أو افتراض أنها تنطبق على كل مسافر.
تقدير التكاليف اليومية وضربها في مدة الرحلة
يصبح تقدير التكلفة اليومية تقديرًا للرحلة بضرب التكاليف اليومية المتكررة لكل جزء رحلة ذي صلة في عدد أيام ذلك الجزء، ثم إضافة التكاليف لمرة واحدة المطبقة.
المجموع الأساسي هو مجموع تلك التكاليف المحسوبة حسب المدة والتكاليف لمرة واحدة، بينما يبقى الاحتياطي منفصلاً عن ذلك المجموع الأساسي.
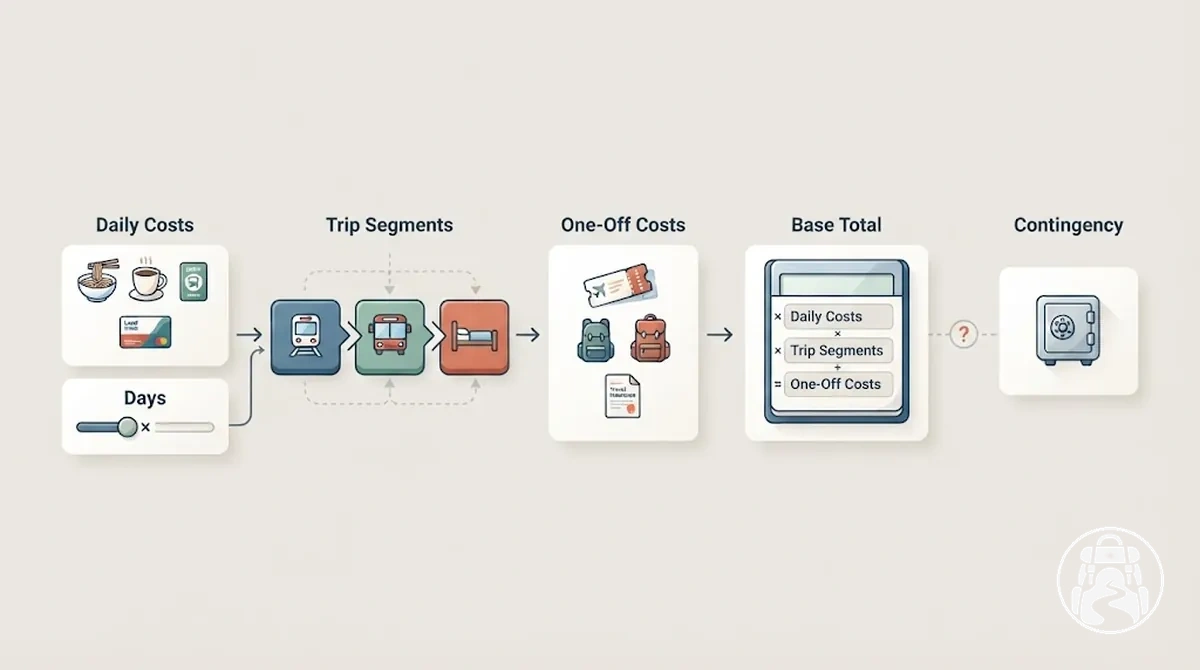
- تحديد التكاليف اليومية المتكررة: اجمع تقديرات الفئات المتكررة ذات الصلة لكل وجهة أو جزء رحلة لإنشاء تقدير إنفاق يومي يتناسب مع ظروف سفره.
- تقسيم بيئات التكلفة المختلفة عند الحاجة: استخدم أجزاء رحلة منفصلة عندما يكون لمستويات التكلفة في الوجهات أو المناطق اختلاف جوهري بدلاً من فرض تقدير يومي واحد على الرحلة بأكملها.
- ضرب كل جزء في أيامه: احسب إجمالي كل جزء كتكاليف يومية متكررة مضروبة في عدد الأيام التي قضاها في ذلك الجزء.
- إضافة التكاليف لمرة واحدة المطبقة: أضف النفقات الثابتة أو غير المنتظمة بعد إجماليات الأجزاء بحيث تُحتسب مرة واحدة، بدلاً من إخفائها داخل المعدل اليومي.
- إبقاء الاحتياطي منفصلاً: تعامل مع المبلغ الناتج كمجموع أساسي واحتفظ بالاحتياطي خارجه لطبقة التخطيط التالية.
يظل التقدير النهائي مشروطًا بالافتراضات المستخدمة لأن الموسم وتحرك سعر الصرف وخيارات المسافر يمكن أن تغير الأسعار الأساسية أو نمط الإنفاق.
أعد حساب الأجزاء المتأثرة عندما تتغير تلك الافتراضات بدلاً من التعامل مع النتيجة الأولى كتكلفة دقيقة.
قبل قبول المجموع الأساسي، تحقق من عدم تضمين أي نفقة في معدل يومي ثم إضافتها مرة أخرى كتكلفة لمرة واحدة.
إضافة ميزانية احتياطية لتكاليف السفر غير المخطط لها
ضمن الميزانية الأساسية
النفقات المعروفة أو المخطط لها، بما فيها الطعام والإقامة والأنشطة والترقيات والمشتريات الاختيارية التي تنوي دفعها بالفعل.
ضمن احتياطي الطوارئ
رصيد منفصل لتكاليف غير متوقعة محتملة، مثل تأخير يفرض ليلة إضافية أو الحاجة إلى نقل بديل أو استبدال غرض أساسي.
قد يحتاج الرصيد الاحتياطي إلى أن يكون أكبر عندما قد يؤدي تعطل الرحلة إلى عدة نفقات إضافية أو عندما تكون البدائل في وقت قصير مكلفة.
قد يكون أصغر عندما يكون التعرض للتعطل محدودًا وتكون الأموال الاحتياطية الموثوقة متاحة بسهولة.
تربط المعايير أدناه مصادر عدم اليقين الشائعة بتأثيرها المالي المحتمل والنتيجة المترتبة على حجم الاحتياطي.
- تعطل النقل: قد تؤدي رحلة ملغاة أو فائتة أو معدلة إلى تكاليف نقل إضافية أو تكاليف سفر في وقت قصير، مما يزيد الاحتياطي المطلوب عندما يكون لخط السير بدائل محدودة.
- ليالي إضافية غير متوقعة: يمكن أن تضيف التأخيرات أو تغييرات خط السير تكاليف إقامة وتكاليف روتينية لأيام إضافية، مما يجعل الاحتياطي الأكبر أكثر أهمية عندما تكون مرونة الجدول محدودة.
- مشتريات الاستبدال: قد تتطلب العناصر الأساسية المفقودة أو التالفة أو غير القابلة للاستخدام شراء بديل غير مخطط له، لذا يجب أن يعكس الاحتياطي الأهمية العملية وصعوبة استبدال الممتلكات الأساسية.
- تغير سعر الصرف: يمكن أن يزيد التغير في سعر الصرف من تكلفة النفقات التي لم تُدفع بعد بعملة البلد الأصلي، مما قد يزيد الاحتياطي المفيد في الرحلات ذات الإنفاق المستقبلي الكبير بالعملة الأجنبية.
- الوصول إلى الأموال الاحتياطية: يزيد الوصول المحدود إلى الأموال الاحتياطية من أهمية الاحتفاظ بمزيد من المال المتاح ضمن احتياطي السفر، بينما قد يقلل الوصول الموثوق إلى أموال منفصلة من المبلغ الذي يحتاج إلى البقاء داخل ميزانية الرحلة نفسها.
يعتمد حجم احتياطي الطوارئ على احتمال التعطّل وتكلفته المحتملة ومرونة خط السير وإمكانية الوصول إلى أموال احتياطية موثوقة، لا على نسبة ثابتة تناسب جميع الرحلات.
التحقق مما إذا كانت الميزانية الإجمالية واقعية للرحلة المخطط لها
تكون الميزانية الإجمالية واقعية فقط عندما تظل متسقة مع افتراضات الرحلة والتكاليف اليومية ومدة الرحلة وتغطية الفئات وإيقاع السفر ومعالجة الاحتياطي.
الالتزام بسقف الإنفاق لا يكفي لإثبات واقعية الميزانية؛ فلا بد أن تدعم الأسعار والمدة والتكاليف الأساسية الإجمالي النهائي.
استخدم الفحوصات التالية لاختبار مصادر متميزة لخطأ الميزانية.
عندما يفشل فحص، تتبع الفجوة إلى الافتراض أو محرك التكلفة ذي الصلة واضبط ذلك المدخل بدلاً من تغيير الإجمالي دون تفسير.
- افتراضات الوجهة وأسلوب السفر: تحقق من أن الوجهة والموسم وأسلوب السفر والأسعار الحالية وافتراضات سعر الصرف وظروف الرحلة الأخرى ذات الصلة لا تزال متطابقة مع الرحلة المخطط لها. إذا كان الافتراض قديماً أو لم يعد معقولاً، أعد التحقق من التكاليف اليومية المتأثرة قبل التعامل مع الإجمالي على أنه قابل للاستخدام.
- مدة الرحلة: تحقق من تطبيق التكاليف اليومية المتكررة على العدد الصحيح من الأيام لكل جزء رحلة ذي صلة. إذا كانت المدة خاطئة، فإن إجمالي الجزء المقابل يكون أقل أو أكثر من الواقع.
- التكاليف لمرة واحدة: تحقق من تضمين كل تكلفة لمرة واحدة مطبقة مرة واحدة فقط. إذا كانت نفقة ثابتة مفقودة أو مكررة، تحتوي الميزانية الإجمالية على إغفال أو ازدواج في العد.
- تغطية الفئات الرئيسية: تحقق من أن الميزانية تأخذ في الحسبان التكاليف الرئيسية التي تنطبق فعلياً على الرحلة دون إضافة النفقة نفسها تحت فئات متعددة. يحدد الفشل في الفحص إما فئة محذوفة أو محرك تكلفة مكرر.
- إيقاع السفر وتكرار النقل: تحقق من أن عدد التنقلات المخطط له متوافق مع تكرار النقل المفترض في الميزانية. إذا كان خط السير يتطلب سفراً مدفوعاً أكثر من المقدر، يجب مراجعة تكاليف النقل.
- فصل الاحتياطي: تحقق من أن الاحتياطي يظل منفصلاً عن الإنفاق المخطط ولا يُستخدم لجعل ميزانية أساسية أقل من الواقع تبدو قابلة للتطبيق. إذا كانت النفقات الروتينية تعتمد على الاحتياطي، فإن تلك النفقات تنتمي إلى الفئات المخطط لها بدلاً من ذلك.
إذا كانت الأسعار بعملات مختلفة، حوّلها إلى عملة حساب واحدة قبل جمعها باستخدام سعر صرف مناسب لتاريخ التخطيط، وراجع أي رسوم تحويل أو سحب تنطبق على رحلتك.
لا يعني فشل فحص الواقعية تلقائياً أن الميزانية بأكملها غير قابلة للاستخدام؛ بل يحدد الافتراض المحدد أو المدخل الحسابي أو الإغفال أو محرك التكلفة الذي يحتاج إلى تصحيح.
المبلغ النهائي معقول فقط بعد حل تلك التناقضات الخاصة بالرحلة.
تقليل إجمالي يتجاوز الميزانية بتعديل أكبر فئات التكلفة
عندما يتجاوز الإجمالي حد الإنفاق، اضبط محرك التكلفة المرن الأعلى تأثيراً قبل تقليص الفئات الصغيرة.
الهدف المفيد هو التغيير الذي يُحدث أكبر تخفيض في الإجمالي المتجاوز للميزانية مع الإبقاء على التكاليف الثابتة والتكاليف المطلوبة والاحتياطي كما هي.
- ترتيب مساهمات الفئات: حدد الفئات التي تشكل الحصص الأكبر من الإجمالي المتجاوز للميزانية بحيث تُعتبر أكبر محركات التكلفة أولاً بدلاً من افتراض أن أي فئة معينة هي المشكلة الرئيسية دائماً.
- فصل التكاليف الثابتة عن المرنة: ضع علامة على التكاليف الثابتة والتكاليف المطلوبة التي لا يمكن تخفيضها بشكل معقول في ظل ظروف الرحلة الحالية، ثم ركز على التكاليف المرنة التي يمكن تعديلها دون حذف النفقات الضرورية أو الاحتياطي.
- تغيير متغير واحد عالي التأثير: اختبر افتراضاً واحداً قابلاً للتعديل، مثل متوسط سعر إقامة أقل، أو تكرار نقل مخفض، أو افتراض وسيلة نقل مختلفة، أو إنفاق اختياري أقل، أو أنشطة مدفوعة أقل، أو إيقاع سفر أبطأ حيث يتناسب ذلك التغيير مع الرحلة.
- إعادة حساب الإجمالي: طبق ذلك التغيير فقط وأعد حساب الفئة المتأثرة والميزانية الإجمالية. التعديل مفيد فقط عندما يُنتج الافتراض المنقح تخفيضاً قابلاً للقياس في الإجمالي.
- التوقف أو التكرار: إذا كان الإجمالي المنقح الآن يتناسب مع الحد في ظل افتراضات واقعية، احتفظ بالتغيير وتوقف. إذا ظلت الخطة تتجاوز الميزانية، عد إلى محرك التكلفة المرن الأعلى تأثيراً التالي وكرر اختبار المتغير الواحد نفسه.
إعادة الحساب بعد كل تعديل يمنع عدة تغييرات متزامنة من إخفاء محرك التكلفة الذي أنتج التوفير.
إذا كانت التغييرات الواقعية في التكاليف المرنة لا تزال لا تجعل الخطة ضمن حدها، تظل الميزانية تتجاوز الهدف بدلاً من أن تصبح قابلة للتطبيق بتجاهل التكاليف المطلوبة أو إلغاء الاحتياطي.
أخطاء شائعة في ميزانية السفر بحقيبة الظهر يجب تجنبها
تنشأ أخطاء ميزانية السفر بحقيبة الظهر عادةً من افتراضات ضعيفة أو تكاليف محذوفة أو ازدواج في العد أو مقارنات قديمة، وليس من خطأ إنفاق واحد شامل.
يغطي هذا القسم أخطاء التقدير التي تُغير مباشرةً الإجمالي النهائي للميزانية أو قابليتها للاستخدام، وليس أخطاء السفر بحقيبة الظهر العامة أو التعبئة أو المشي لمسافات طويلة.
يربط كل خطأ أدناه بين الخطأ ونتيجته المحتملة ومؤشر التعرف عليه وتصحيح عملي.
الهدف هو تحديد أي افتراض أو خيار محاسبي يجعل التقدير أقل موثوقية دون تكرار طريقة إعداد الميزانية بأكملها.
استخدام معدل يومي واحد غير واقعي في كل مكان
تطبيق نفس المعدل اليومي عبر وجهات ذات مستويات تكلفة مختلفة يمكن أن يقلل أو يبالغ في الإجمالي.
المؤشر: علامة التحذير هي افتراض واحد يغطي مواقع أو أنماط سفر مختلفة جوهرياً
التصحيح: استخدام تكاليف يومية خاصة بالوجهة أو الجزء حيث تختلف الظروف.
حذف التكاليف لمرة واحدة المطبقة
التكاليف المحذوفة مثل الرسوم ذات الصلة أو نفقات الرحلة الثابتة الأخرى تجعل الإجمالي منخفضاً بشكل مصطنع.
المؤشر: إذا لم تظهر نفقة لمرة واحدة مطلوبة أو مخطط لها في أي مكان في التقدير
التصحيح: إضافتها مرة واحدة في فئة التكاليف لمرة واحدة المناسبة.
الازدواج في العد أو حذف الفئات
تسجيل النفقة نفسها في أكثر من فئة يبالغ في الميزانية، بينما حذف فئة مطبقة يقللها.
المؤشر: الازدواج أو الفجوة غير المبررة بين تقديرات الفئات هو مؤشر التعرف
التصحيح: تخصيص كل نفقة لمكان واحد وتضمين كل فئة ذات صلة مرة واحدة.
تجاهل مدة الرحلة أو إيقاع السفر
التكاليف اليومية المطبقة على عدد خاطئ من الأيام تشوه إجمالي الرحلة، بينما قد يزيد إيقاع السفر الأسرع من تكرار النقل والتكاليف المرتبطة به.
المؤشر: إذا كانت الميزانية لا تتطابق مع مدة الرحلة المخطط لها أو عدد التنقلات
التصحيح: إعادة حساب التكاليف المتأثرة باستخدام افتراضات الرحلة الفعلية.
الاعتماد على افتراضات مفرطة في التفاؤل
افتراض أسعار إقامة أو نقل أو طعام أو إنفاق اختياري منخفضة بشكل غير معتاد دون مطابقة تلك القيم مع الرحلة المخطط لها يمكن أن يجعل التقدير أقل موثوقية.
المؤشر: الميزانية التي تعتمد على عدة أسعار في أفضل الأحوال هي مؤشر تعرف
التصحيح: استبدال تلك الافتراضات بقيم تتناسب مع الوجهة والموسم وأسلوب السفر المخطط له.
الفشل في فصل الاحتياطي
التعامل مع الاحتياطي كإنفاق عادي أو استخدامه لتغطية تكاليف مخططة معروفة يخفي ما إذا كانت الميزانية الأساسية كاملة.
المؤشر: إذا كانت النفقات المتوقعة تعتمد على الاحتياطي
التصحيح: نقل تلك التكاليف المخطط لها إلى الفئات الأساسية وإبقاء الاحتياطي منفصلاً للتكاليف غير المتوقعة المحتملة.
نسخ ميزانية قديمة دون التحقق من افتراضاتها
قد لا تتطابق الميزانية القديمة أو المقارنة المستمدة من تجربة فردية مع الأسعار الحالية أو ظروف سعر الصرف أو مدة الرحلة أو إيقاع السفر أو أسلوب السفر.
المؤشر: إذا كانت ظروف المصدر تختلف عن الرحلة المخطط لها
التصحيح: استخدام المقارنة فقط كسياق وإعادة التحقق من الافتراضات الأساسية مقابل ظروف الرحلة الحالية.